Stratégie pour ProRealTime
Nasdaq 100
ALGO NASDAQ V5 sur ProRealTime.
Découvrez Algo Nasdaq V5 : 6 trades réels clôturés, avec un backtest à comparer.
Voir les trades réels Découvrir l'offreAnalyse · Backtest · ProOrder AutoTrading
LE CADRE
Tout ce que vous pouvez vérifier.
- US Tech 100 Cash (1€)
- Unité de temps : 3 minutes
- Achat uniquement (Long)
- Capital conseillé : 500 €
- Couverture indicative : ≈ 180 €
Des paramètres clairs
Marché, unité de temps et sens des positions : les paramètres publiés sont réunis ici. Consultez la fiche pour les informations disponibles sur le capital, la taille de contrat et la couverture. La logique interne reste confidentielle.
Un backtest confronté au réel
Les horaires et résultats des exports réel et backtest sont consultables trade par trade, avec la période de chaque série.
Des limites clairement indiquées
Les frais et conditions d’exécution peuvent modifier les résultats. Les données affichées ne permettent pas d’attribuer un écart à une cause unique ni de déduire un rendement sur le capital.
Lorsqu’un historique est publié, chaque résultat est daté, avec sa devise et ses limites de calcul. Les indications de capital et de couverture ne garantissent pas la sécurité : la couverture peut varier et le risque de perte subsiste.
Historiques CSV fournis par l’auteur
Algo Nasdaq V5 :
réel et backtest comparés.
Montants en euros, sans conversion de devise. Résultats exprimés dans la devise de chaque export (contrat ou compte utilisé), sans conversion de change. Horaires tels qu’exportés, sans conversion de fuseau horaire.
Réel déclaré
-33,39 €6 trades clôturés · 5 positifs / 1 négatifs.
19 oct. 2026 — 22 oct. 2026
Repli maximal du cumul entre clôtures : 63,78 €. Ce n’est pas le drawdown intratrade.
Backtest
-33,37 €6 trades clôturés · 5 positifs / 1 négatifs.
19 oct. 2026 — 22 oct. 2026
Repli maximal du cumul entre clôtures : 63,72 €. Ce n’est pas le drawdown intratrade.
Résultats cumulés des positions clôturées
Réel — hausse / baisseBacktest — blanc pointillé
Ce graphique ne représente ni le capital du compte ni les variations pendant les positions. Chaque série conserve ses propres dates, tailles de position et résultats.
Trades réels
| N° | Entrée | Sortie | Direction | Nb barres | Résultat (EUR) | Cumul (EUR) |
|---|---|---|---|---|---|---|
| 1 | 19 oct. 2026, 02:24:00 | 19 oct. 2026, 09:50:00 | Long | 150 | +8,38 € | +8,38 € |
| 2 | 19 oct. 2026, 12:51:00 | 19 oct. 2026, 16:32:26 | Long | 75 | +3,21 € | +11,59 € |
| 3 | 19 oct. 2026, 17:09:00 | 19 oct. 2026, 18:01:13 | Long | 19 | +1,01 € | +12,60 € |
| 4 | 19 oct. 2026, 21:33:00 | 21 oct. 2026, 01:16:38 | Long | 556 | +8,97 € | +21,57 € |
| 5 | 21 oct. 2026, 02:21:00 | 21 oct. 2026, 20:49:05 | Long | 371 | +8,82 € | +30,39 € |
| 6 | 21 oct. 2026, 21:27:00 | 22 oct. 2026, 09:10:10 | Long | 236 | -63,78 € | -33,39 € |
Trades du backtest
| N° | Entrée | Sortie | Direction | Nb barres | Résultat (EUR) | Cumul (EUR) |
|---|---|---|---|---|---|---|
| 1 | 19 oct. 2026, 02:24:00 | 19 oct. 2026, 09:48:00 | Long | 148 | +8,42 € | +8,42 € |
| 2 | 19 oct. 2026, 12:51:00 | 19 oct. 2026, 16:30:00 | Long | 73 | +3,23 € | +11,65 € |
| 3 | 19 oct. 2026, 17:09:00 | 19 oct. 2026, 18:00:00 | Long | 17 | +0,98 € | +12,63 € |
| 4 | 19 oct. 2026, 21:33:00 | 21 oct. 2026, 01:15:00 | Long | 554 | +8,91 € | +21,54 € |
| 5 | 21 oct. 2026, 02:21:00 | 21 oct. 2026, 20:48:00 | Long | 369 | +8,81 € | +30,35 € |
| 6 | 21 oct. 2026, 21:27:00 | 22 oct. 2026, 09:09:00 | Long | 234 | -63,72 € | -33,37 € |
Source réel : reel algo v5.csv. Résultats repris de la colonne « Perf abs ». Spread inclus dans les cours d’exécution réels (hors frais overnight éventuels).
Source backtest : ProBacktest - ALGO NASDAQ V5 -24102024.csv. Résultats repris de la colonne « Perf abs ». Backtest : frais et spread selon les paramètres de simulation, non détaillés dans ces exports.
Mise à jour : 23 octobre 2026. Les résultats ne sont pas présentés comme un bénéfice net vérifié. Le réel est déclaré par l’auteur, sans certification indépendante. Les performances passées et simulées ne garantissent pas les résultats futurs.
La vidéo peut porter sur une période différente de l’historique CSV ci-dessus.
Vidéo · NAS V4
Comparaison backtest et réel — Algo Nasdaq V5
Vidéo fournie par l’auteur. Elle peut porter sur une période différente des historiques de trades publiés. Les résultats passés et les backtests ne garantissent pas les résultats futurs.
Explications de la vidéo
VALIDATION · WALK-FORWARD
Walk-forward — Algo Nasdaq V5
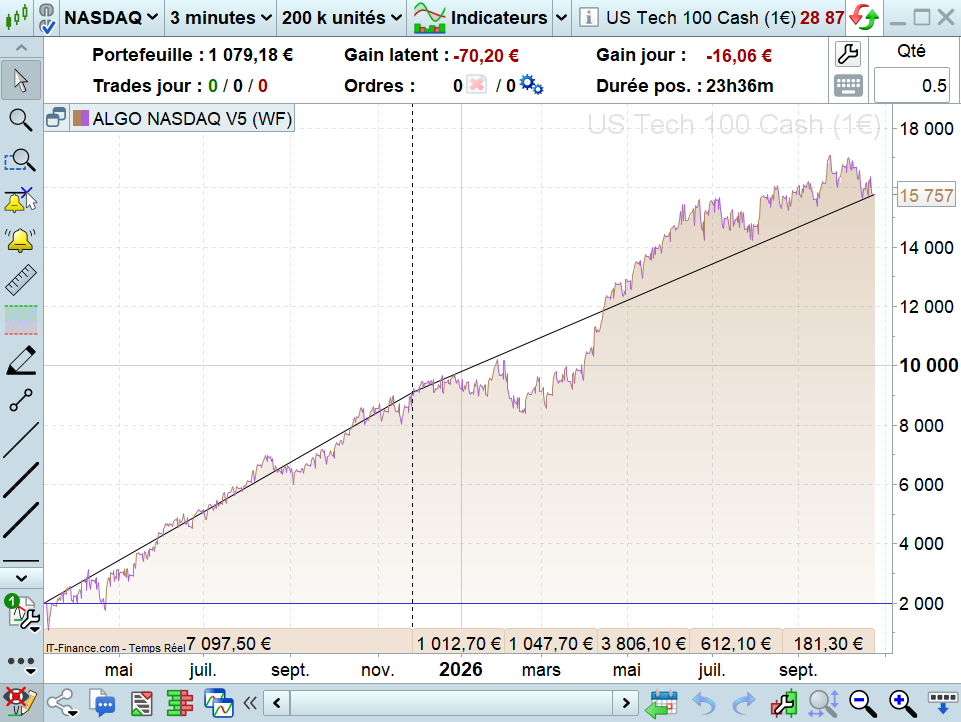
Description du walk-forward
Éléments fournis par l’auteur. Un test walk-forward ne garantit ni la robustesse de l’algorithme ni ses résultats futurs.
Location à venir
Une location.
Un cadre pour l’utiliser.
ALGO NASDAQ V5 · Marketplace ProRealCode
La location ouvrira prochainement sur la Marketplace ProRealCode. Les tarifs, la durée, les prérequis, le contenu proposé et les conditions d’utilisation seront annoncés au lancement.
Être prévenu du lancementPour une question sur ALGO NASDAQ V5, écrivez à :
contact@robotrader-algo.comQuestions essentielles
Les résultats réels sont-ils disponibles ?
Oui. 6 positions clôturées déclarées par l’auteur sont présentées ci-dessus, du 19 oct. 2026 au 22 oct. 2026.
Le backtest et le réel seront-ils identiques ?
Sur les exports publiés, le cumul réel est de -33,39 €, contre -33,37 € en backtest. Période réel : 19 oct. 2026 — 22 oct. 2026. Période backtest : 19 oct. 2026 — 22 oct. 2026. Les tailles, les périodes et les conditions d’exécution peuvent différer ; cet écart ne mesure pas à lui seul le slippage.
Peut-on louer immédiatement ?
La location ouvrira prochainement sur la Marketplace ProRealCode. Les tarifs et conditions seront annoncés au lancement.
Être prévenu du lancement